مليار دولار إلى المصارف السورية... من يدخل السوق وأين تذهب السيولة؟
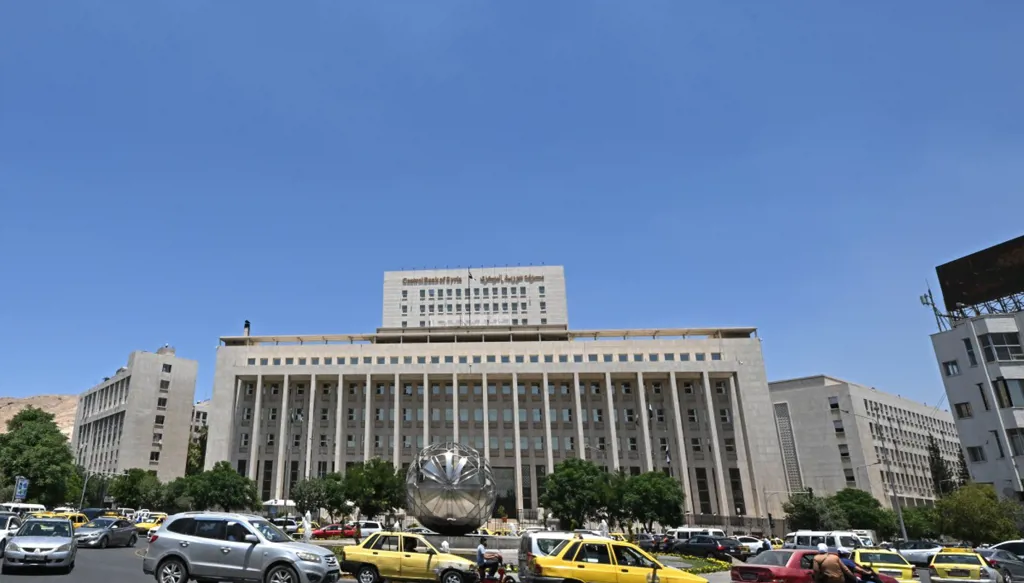
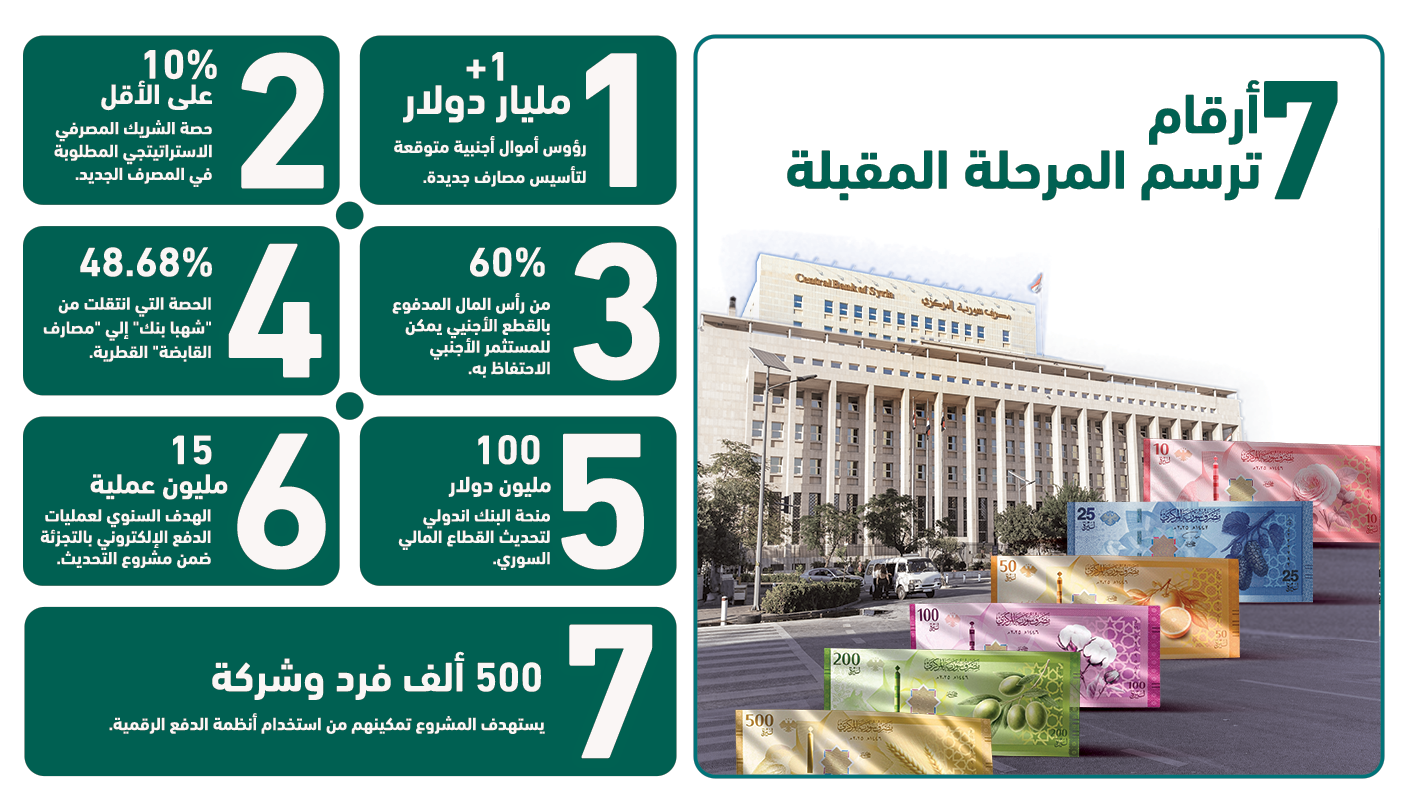
تفتح توقعات مصرف سوريا المركزي باستقطاب رؤوس أموال أجنبية تتجاوز المليار دولار لتأسيس مصارف جديدة خلال الفترة المقبلة الباب أمام مرحلة مختلفة في القطاع المصرفي السوري، بالتوازي مع اهتمام مؤسسات ومستثمرين إقليميين بدخول السوق أو توسيع استثماراتهم فيها.
ولا تعني هذه التوقعات أن استثمارات بهذا الحجم أُقرت أو أصبحت جاهزة للدخول، فيما تظهر مؤشرات إلى اهتمام متزايد بالسوق، من بينها طلبات تقدمت بها مصارف أردنية للاستثمار، ومساعٍ من مصارف عاملة في سوريا إلى زيادة استثماراتها.
ويأتي ذلك بالتوازي مع تغييرات تنظيمية وتشريعية تستهدف تسهيل دخول رؤوس الأموال وتطوير القطاع المصرفي، فيما يتركز الرهان على قدرة هذه الاستثمارات على توسيع الإقراض وتمويل المشاريع الإنتاجية والصغيرة والمتوسطة.
من يدخل السوق؟
الخبير المصرفي والمالي علي محمد يقول لـ"النهار" إن الجهاز المالي والمصرفي السوري قادر على استيعاب استثمارات تتجاوز المليار دولار بكثير، بالنظر إلى حجم السوق واحتياجاته المتنامية.
وتكتسب هذه الحركة أهمية إضافية في سوق بقي فيها النشاط المصرفي محدوداً خلال السنوات الماضية، سواء لجهة استخدام الخدمات المصرفية أو حجم التمويل المتاح للاقتصاد.
وفي موازاة الاهتمام بتأسيس مصارف جديدة، تتحرك مصارف إقليمية باتجاه السوق السورية، فيما تسعى مؤسسات مصرفية موجودة أصلاً إلى زيادة استثماراتها، ما يفتح المجال أمام أكثر من صيغة لدخول رؤوس الأموال إلى القطاع.
أين تذهب رؤوس الأموال؟
يمكن أن تتوزع الاستثمارات، بحسب محمد، بين إنشاء كيانات مصرفية، وزيادة رؤوس أموال مصارف قائمة، وعمليات استحواذ وشراء أسهم.
وكان القانون رقم 28 لعام 2001 قد وضع إطاراً لتأسيس المصارف الخاصة، فيما نظم المرسوم التشريعي رقم 35 لعام 2005 عمل المصارف الإسلامية، قبل تعديل متطلبات رأس المال في مراحل لاحقة.
وبحساب محمد، فإن استثمارات تقترب من مليار دولار قد تعادل رؤوس أموال ما بين عشرة وعشرين مصرفاً، إذا توزعت بين التأسيس والاستحواذ والتوسع.
وتمنح زيادة رأس المال المؤسسات المصرفية قدرة أكبر على الإقراض وتوسيع التمويل. ويمكن أن تتجه السيولة الجديدة إلى المشاريع الإنتاجية والورش الحرفية والمشاريع الصغيرة والمتوسطة التي تشكل، بتعبيره، "عصب الاقتصاد الوطني" في عدد كبير من القطاعات.
هل تكفي رؤوس الأموال وحدها؟
رأس المال وحده لا يحدد حجم التمويل الذي يستطيع المصرف توفيره.
فقدرة الجهاز المصرفي على التوسع ترتبط أيضاً بحجم الودائع ومدخرات الشركات والمواطنين، لأن هذه الأموال تشكل جزءاً أساسياً من القاعدة التي تسمح للمصارف بتوسيع الإقراض.
ومن هنا، يربط محمد بين دخول رؤوس الأموال الجديدة وبين قدرة المصارف على جذب المدخرات وإعادتها إلى الدورة الاقتصادية عبر قنوات التمويل المختلفة.
الخبير الاقتصادي الدكتور إبراهيم نافع قوشجي يقول لـ"النهار" إن التسهيلات التنظيمية الحالية تشكل عنصراً أساسياً في توفير بيئة أكثر أماناً لرؤوس الأموال وتشجيع المستثمرين على دخول السوق.
وتشمل معايير الترخيص التي أعلنها مصرف سوريا المركزي متطلبات تتعلق بخبرة المتقدمين وسمعتهم وملاءتهم المالية، إلى جانب وجود شريك استراتيجي مصرفي يمتلك حصة لا تقل عن 10% من المصرف المؤسس.
وبالنسبة إلى قوشجي، يساهم هذا الشرط في نقل الخبرات التشغيلية وأنظمة إدارة المخاطر الحديثة إلى المصارف الجديدة، إلى جانب دوره في دعم هيكل رأس المال.
كما يضع هذه المؤسسات أمام متطلبات الامتثال الدولي، بما يساهم في تقليل المخاطر على مستوى القطاع وتعزيز حماية أموال المودعين والمستثمرين.
ما الذي يتغيّر في القطاع المصرفي؟
تتزامن حركة الاستثمارات مع خطوات لتحديث البنية المالية والمصرفية.
فقد وافق مجلس المديرين التنفيذيين للبنك الدولي على منحة بقيمة 100 مليون دولار، عبر المؤسسة الدولية للتنمية، لتمويل مشروع تحديث القطاع المالي السوري، بما يشمل تطوير أنظمة المدفوعات والبنية التحتية المالية والائتمانية وتعزيز الرقابة وإدارة المخاطر ومكافحة غسل الأموال وتمويل الإرهاب.
ويتضمن المشروع أيضاً مراجعات مستقلة لجودة أصول المصارف العامة والخاصة، بما يمهد لإصلاحات أوسع في القطاع.
وفي الاتجاه نفسه، اعتمدت سوريا نظاماً جديداً للدفع والتحويل الإلكتروني ينظم عمل مقدمي خدمات الدفع والنقود الإلكترونية ومشغلي أنظمة الدفع، ويضع متطلبات للحوكمة وإدارة المخاطر والأمن السيبراني وحماية المستخدمين.
وبذلك، تتحرك السوق على مسارين متوازيين: جذب رؤوس أموال ومصارف جديدة، وتحديث البنية التي ستعمل من خلالها. ويبقى حجم الأثر الاقتصادي مرتبطاً بقدرة القطاع على تحويل الأموال التي تدخل فعلياً إلى تمويل يصل إلى الشركات والمشاريع والقطاعات الإنتاجية.